„ქირაში ფულის გადაყრას სჯობს იპოთეკა“ — ეს ფრაზა ხშირად გვესმის. თუმცა თბილისში დღევანდელი ფასებით არჩევანი ასე მარტივი აღარ არის. 50 მ² ბინის მაგალითზე ვნახოთ, რამდენია რეალური სხვაობა და რა რჩება ცხრილის მიღმა.
თუ ახლა თბილისში საცხოვრებელს ეძებთ, ალბათ ეს დილემაც ნაცნობია: იქირაოთ და მეტი თავისუფლება შეინარჩუნოთ, თუ პირველადი შენატანი მოაგროვოთ და საკუთარი ბინა იყიდოთ? ქირას ნაკლები საწყისი თანხა სჭირდება; ყიდვა კი საკუთრებას გიტოვებთ, მაგრამ ბანკთან გრძელვადიან ვალდებულებას გაკისრებთ.
ამ კითხვას ერთი სწორი პასუხი არ აქვს. ამიტომ ჯერ ციფრებს შევხედოთ, შემდეგ კი — ოთხ რეალურ განცხადებას Kalaki.ge-ს კატალოგიდან. ქვემოთ მოცემული გამოთვლა საორიენტაციო მაგალითია და არა კონკრეტული ბანკის შეთავაზება ან ფინანსური რეკომენდაცია.
ჯერ ციფრები: რას უდრის 50 მ² საშუალო ფასებით
TBC Capital-ის 2026 წლის ივლისის მიმოხილვის მიხედვით, თბილისში:
- გასაყიდი ბინის საშუალო შეთავაზების ფასი იყო $1 359/მ²;
- საცხოვრებელი ბინის საშუალო ქირა — $10,3/მ² თვეში;
- გაქირავების შემოსავლიანობა — 8,3%.
50 მ² ბინის მაგალითზე ეს ნიშნავს:
| მაჩვენებელი | გამოთვლა | შედეგი |
|---|---|---|
| ბინის საორიენტაციო ფასი | 50 × $1 359 | $67 950 |
| საორიენტაციო ქირა | 50 × $10,3 | $515/თვე |
| ფასი ლარში | $67 950 × 2,5982 | დაახლოებით 176 548 ₾ |
| ქირა ლარში | $515 × 2,5982 | დაახლოებით 1 338 ₾/თვე |
ლარში გადაყვანისას გამოყენებულია საქართველოს ეროვნული ბანკის ოფიციალური კურსი, რომელიც 2026 წლის 17 ოქტომბრიდან მოქმედებს: 1 USD = 2,5982 GEL.
ეს ორი საშუალო მაჩვენებელი ერთ კონკრეტულ ბინას არ აღწერს. უბანი, კორპუსის ასაკი, რემონტი, სართული და მდგომარეობა რეალურ ფასს მნიშვნელოვნად ცვლის.
ოთხი რეალური მაგალითი კატალოგიდან
საშუალო ფასი კარგ საწყის წერტილს გვაძლევს, მაგრამ საცხოვრებელს საშუალო სტატისტიკით ვერ აირჩევთ. ქვემოთ ოთხი განცხადებაა, რომლებიც ფართით ჩვენს 50 მ²-იან მაგალითთან ახლოს დგას და კარგად აჩვენებს, როგორ ცვლის ფასს უბანი, მდგომარეობა და რემონტი.
ქირით · საშუალო მაჩვენებელთან ახლოს
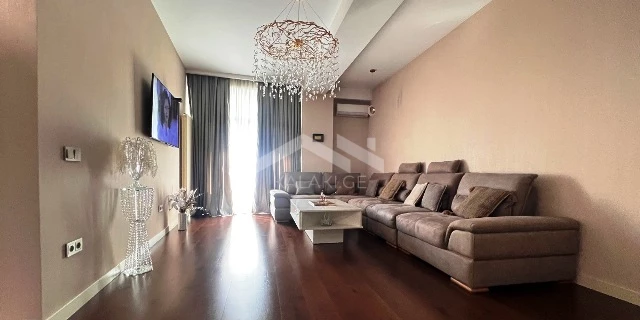
ორთაჭალა, ლაისტის ქუჩა — $500/თვე
$500/თვე · 45 მ² · 1 საძინებელი · სართული 3 / 12
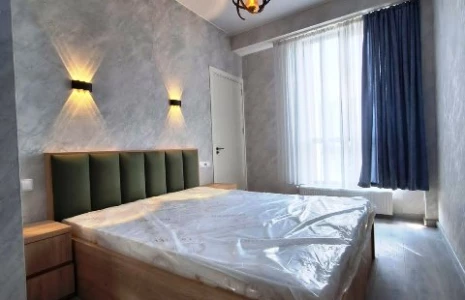
ეს ფასი ჩვენს საორიენტაციო $515-ს თითქმის ემთხვევა. ბინა 45 მ²-ია, ახალ კორპუსშია და ავეჯითა და ტექნიკით ქირავდება — ანუ გადასვლისთვის დიდი საწყისი ხარჯი ნაკლებად მოსალოდნელია. ვიზიტამდე გადაამოწმეთ კომუნალური გადასახადები და სააგენტოს პირობები.
ქირით · ადგილმდებარეობა ფასს ცვლის
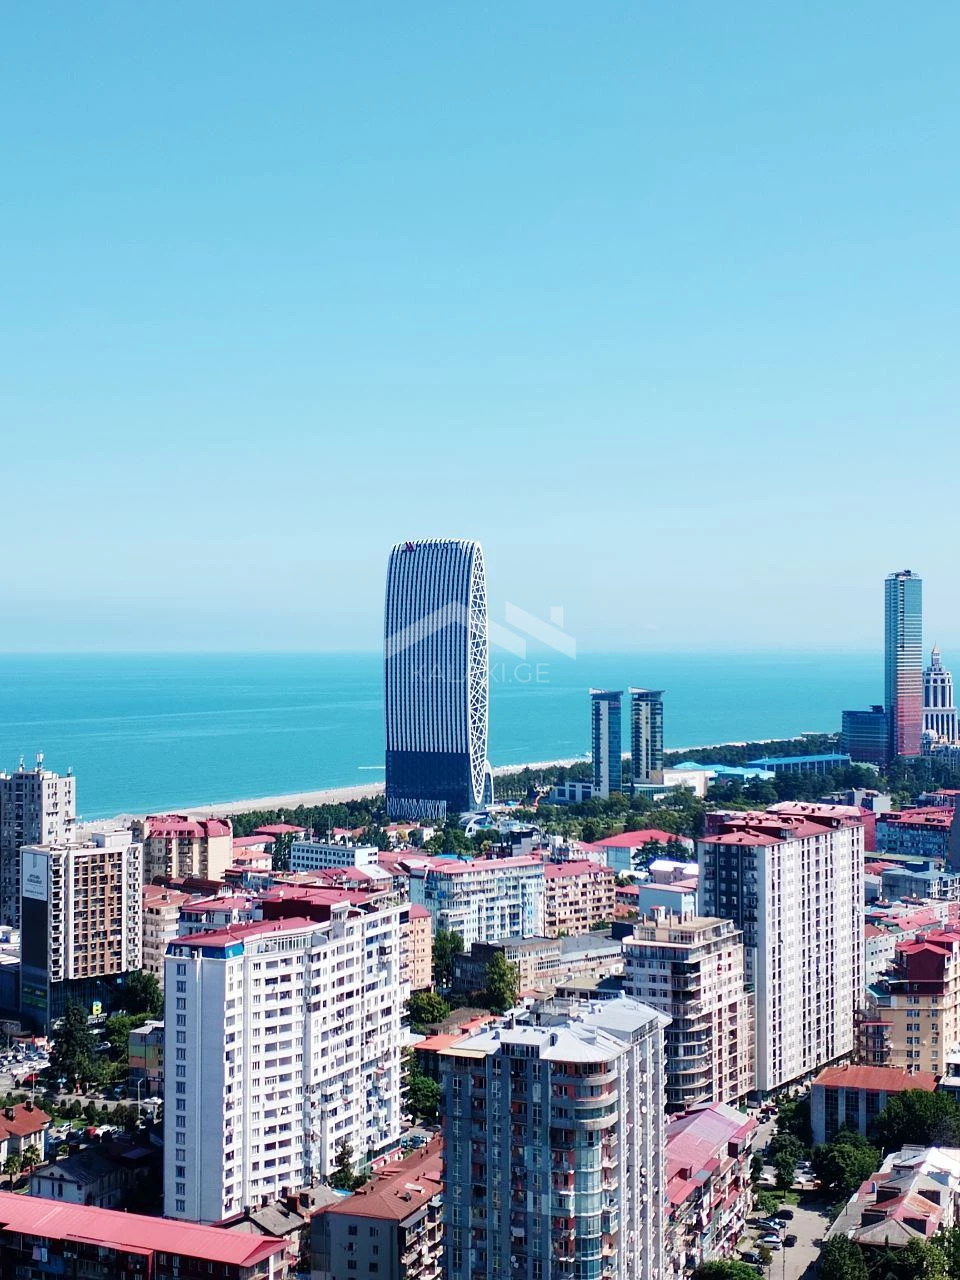
საბურთალო, მიროტაძის ქუჩა — $700/თვე
$700/თვე · 50 მ² · 1 საძინებელი · სართული 15 / 15
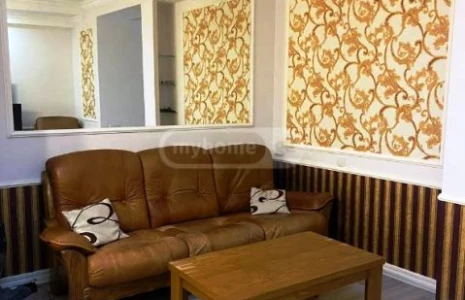
ფართი ზუსტად 50 მ²-ია, მაგრამ ქირა ქალაქის საშუალო მაჩვენებელზე $185-ით მაღალია. აქ ფასზე გავლენას ახდენს საბურთალო, ახალი კორპუსი და სრულად მოწყობილი ბინა. ეს კარგი შეხსენებაა: საშუალო ფასი ბიუჯეტის დასაწყისია და არა კონკრეტული უბნის გარანტია.
ყიდვა · რემონტის ბიუჯეტიც დასათვლელია
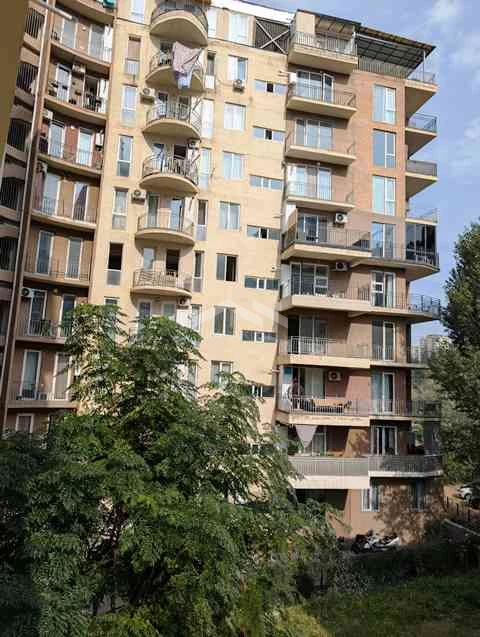
დიდუბე, ბოხუას ქუჩა — $74 240
$74 240 · 46 მ² · 1 საძინებელი · სართული 9 / 12
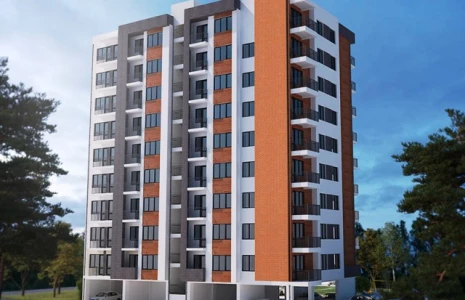
ფასი ჩვენს ქალაქის საშუალო მაგალითზე მაღალია, ფართი კი ოდნავ ნაკლები. ამასთან, ბინა მიმდინარე მშენებლობაშია და თეთრი კარკასის მდგომარეობით იყიდება. ამიტომ შესყიდვის ფასს უნდა დაუმატოთ რემონტი, ავეჯი და დრო, სანამ საცხოვრებლად გადასვლას შეძლებთ.
ყიდვა · უბანი და კორპუსი ფასს ზრდის
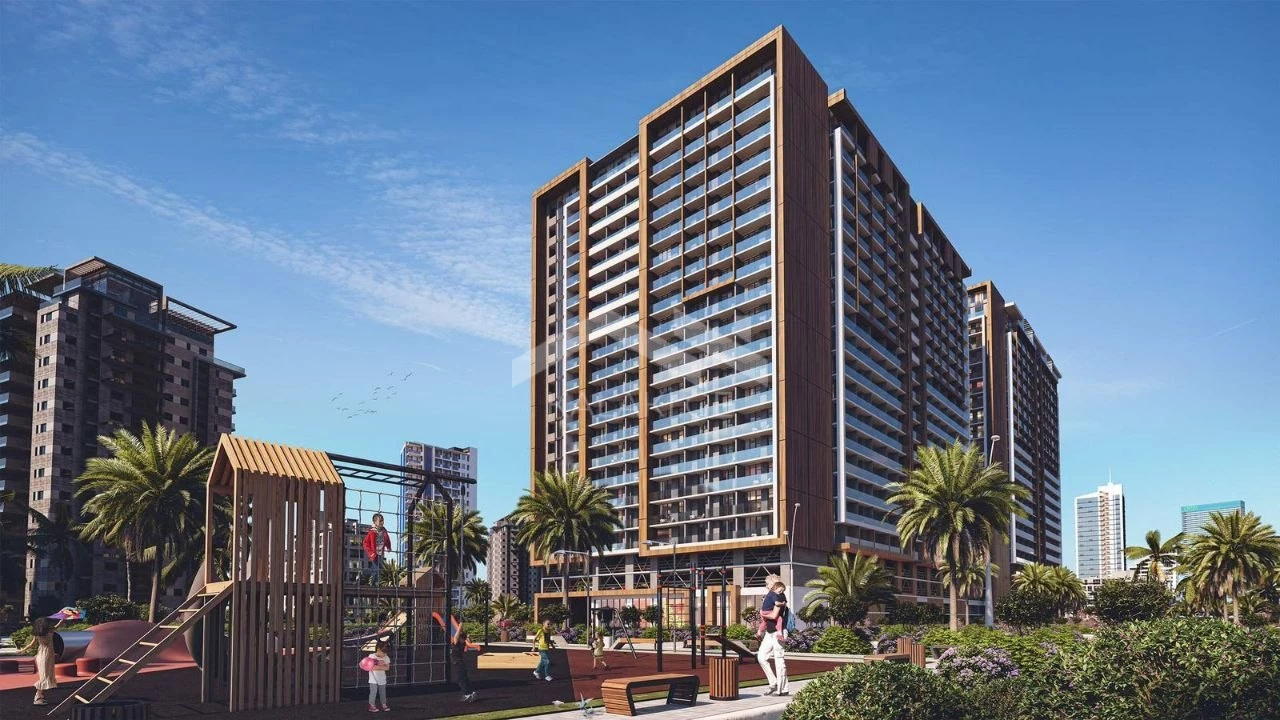
საბურთალო, მინდელის ქუჩა — $108 000
$108 000 · 54 მ² · 1 საძინებელი · სართული 3 / 14
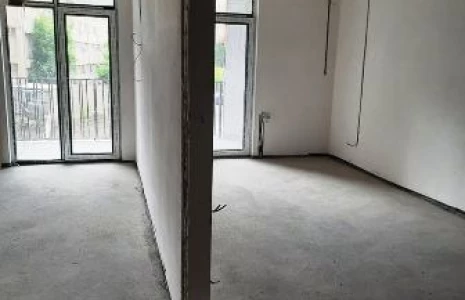
ამ შეთავაზებაში კვადრატული მეტრი $2 000 ღირს — ქალაქის საშუალო $1 359-ზე საგრძნობლად მეტი. ბინა ახალ კორპუსშია, თუმცა თეთრი კარკასია. მხოლოდ იპოთეკის გადასახადის დათვლა აქ საკმარისი არ იქნება: ცალკე ბიუჯეტი დაგჭირდებათ რემონტისთვის.
მნიშვნელოვანია: განცხადებები და ფასები გადამოწმებულია 19.10.2026-ის მდგომარეობით. ხელმისაწვდომობა და პირობები შეიძლება შეიცვალოს — დაკავშირებამდე კვლავ გახსენით განცხადების გვერდი.
ახლა ვნახოთ იპოთეკა
საქართველოს ეროვნული ბანკის მონაცემებით, 2026 წლის მაისში შინამეურნეობებზე გაცემული იპოთეკური სესხების საშუალო საპროცენტო განაკვეთი 11,92% იყო.
გამოთვლისთვის ვიღებთ შემდეგ დაშვებებს:
- ბინის ფასი — 176 548 ₾;
- პირველადი შენატანი — 20%, ანუ დაახლოებით 35 310 ₾;
- სესხის თანხა — დაახლოებით 141 238 ₾;
- წლიური განაკვეთი — 11,92%;
- თანაბარი ყოველთვიური გადახდა;
- განაკვეთი მთელი ვადის განმავლობაში უცვლელია.
| ვადა | სავარაუდო თვიური გადასახადი | ბანკისთვის ჯამური გადახდა | აქედან პროცენტი |
|---|---|---|---|
| 10 წელი | 2 020 ₾ | 242 380 ₾ | 101 142 ₾ |
| 15 წელი | 1 688 ₾ | 303 810 ₾ | 162 572 ₾ |
| 20 წელი | 1 547 ₾ | 371 348 ₾ | 230 110 ₾ |
პირველადი შენატანი ცხრილში მოცემულ ჯამურ გადახდაში არ შედის. ასევე არ არის გათვალისწინებული ბანკის საკომისიო, დაზღვევა, შეფასება, რეგისტრაცია, რემონტი და სხვა ხარჯები.
20-წლიანი სცენარის შემთხვევაში, თვიური გადასახადი საორიენტაციო ქირაზე დაახლოებით 209 ₾-ით, ანუ 16%-ით მეტია. თუმცა ეს პირდაპირი შედარება სრულ სურათს არ გვაძლევს: იპოთეკის გადახდის ნაწილი სესხის ძირითად თანხას ამცირებს და ბინა მსესხებლის საკუთრებაში რჩება; ქირით ცხოვრებისას კი საკუთრება არ გროვდება.
აი, სად რთულდება არჩევანი
1. პირველადი შენატანი
ბინის ქირაობისას, როგორც წესი, საჭიროა დეპოზიტი და შესაძლოა სააგენტოს საკომისიო. ყიდვისას კი ჩვენს მაგალითში მხოლოდ 20%-იანი პირველადი შენატანი 35 310 ₾-ია. მნიშვნელოვანია, დარჩება თუ არა ამ თანხის გადახდის შემდეგ ფინანსური რეზერვი.
2. სესხის რეალური ღირებულება
11,92% საშუალო სტატისტიკური მაჩვენებელია. კონკრეტული ბანკის შეთავაზება დამოკიდებულია შემოსავალზე, საკრედიტო ისტორიაზე, ვადაზე, უზრუნველყოფასა და სხვა პირობებზე. შეადარეთ არა მხოლოდ ნომინალური, არამედ ეფექტური საპროცენტო განაკვეთი.
3. დამატებითი ხარჯები
მყიდველმა ცალკე უნდა გაითვალისწინოს:
- ქონების შეფასება და რეგისტრაცია;
- ბანკის საკომისიო და დაზღვევა;
- რემონტი, ავეჯი და ტექნიკა;
- კორპუსის მომსახურება და მიმდინარე შეკეთება;
- გაყიდვის ხარჯი, თუ ბინის შეცვლა მალე გახდება საჭირო.
ქირით ცხოვრებისასაც არსებობს ხარჯები: დეპოზიტი, შესაძლო სააგენტოს საკომისიო, გადაადგილება და ქირის ზრდის რისკი.
4. ვალუტის კურსი
თბილისში უძრავი ქონების ფასი ხშირად დოლარშია მითითებული, შემოსავალი და იპოთეკის გადახდა კი შეიძლება ლარში იყოს. კურსის ცვლილებამ შეიძლება შეცვალოს როგორც პირველადი შენატანის, ისე შესაძენი ბინის ლარში გამოხატული ფასი.
5. დროის ჰორიზონტი
თუ უახლოეს წლებში სამსახურის, ქალაქის ან ოჯახის გეგმები შეიძლება შეიცვალოს, ქირა მეტ მოქნილობას გაძლევთ. ყიდვა უფრო ლოგიკურია, როდესაც ერთ ბინაში ხანგრძლივად ცხოვრებას გეგმავთ და ტრანზაქციის ერთჯერადი ხარჯები მოკლე პერიოდზე არ ნაწილდება.
როდის შეიძლება ქირა უფრო მშვიდი არჩევანი იყოს
ქირით ცხოვრება ხშირად უკეთ ერგება სიტუაციას, თუ:
- არ გაქვთ საკმარისი პირველადი შენატანი და ფინანსური რეზერვი;
- შემოსავალი არასტაბილურია;
- ქალაქში ან უბანში რამდენ ხანს დარჩებით, ჯერ არ იცით;
- გჭირდებათ საცხოვრებლის სწრაფად შეცვლის შესაძლებლობა;
- არ გსურთ რემონტისა და ქონების მოვლის ხარჯების საკუთარ თავზე აღება.
თბილისში არსებული ვარიანტების შესადარებლად იხილეთ გასაქირავებელი ბინები.
როდის შეიძლება ყიდვას მეტი აზრი ჰქონდეს
ყიდვას მეტი საფუძველი აქვს, თუ:
- ერთ ბინაში ხანგრძლივად ცხოვრებას გეგმავთ;
- პირველადი შენატანის შემდეგაც გრჩებათ საგანგებო რეზერვი;
- შემოსავალი სტაბილურია და გადახდა რთულ თვეშიც მართვადია;
- მზად ხართ დამატებითი ხარჯებისა და ქონების მოვლისთვის;
- ბანკის პირობები რამდენიმე შეთავაზებასთან უკვე შეადარეთ.
შესადარებელი ფასების სანახავად გახსენით გასაყიდი ბინები თბილისში და ასევე ნახეთ რა ღირს ბინები თბილისის უბნებში.
გადაწყვეტილებამდე: 5 კითხვა საკუთარ თავს
- შეადარეთ ერთი და იმავე უბანში, მსგავსი მდგომარეობისა და ფართის ბინები.
- ბანკს სთხოვეთ სრული გრაფიკი და ეფექტური საპროცენტო განაკვეთი.
- დაითვალეთ გადასახადი არა მხოლოდ დღეს, არამედ უფრო მაღალი განაკვეთის შემთხვევაშიც.
- პირველადი შენატანის შემდეგ დატოვეთ ფინანსური რეზერვი.
- გაითვალისწინეთ, რამდენ ხანს აპირებთ ამ ბინაში ცხოვრებას და რამდენად ადვილად შეძლებთ მის გაყიდვას.
მოკლე პასუხი
ჩვენს 50 მ² მაგალითში ქირა დაახლოებით 1 338 ₾/თვეა, ხოლო 20%-იანი პირველადი შენატანით აღებული 20-წლიანი იპოთეკის სავარაუდო გადასახადი — 1 547 ₾/თვე. თვიური სხვაობა შედარებით მცირეა, მაგრამ ყიდვა თავიდან დაახლოებით 35 310 ₾-ს და დამატებით ხარჯებს მოითხოვს.
ამიტომ ქირა ხშირად უკეთესია მოქნილობისა და მცირე საწყისი ხარჯისთვის; ყიდვა კი — ხანგრძლივი გეგმისთვის, სტაბილური შემოსავლისა და საკმარისი რეზერვის არსებობისას.
ხშირად დასმული კითხვები
რამდენია 50 მ² ბინის საშუალო ქირა თბილისში?
TBC Capital-ის 2026 წლის ივლისის საშუალო მაჩვენებლით, დაახლოებით $515 თვეში, ანუ 2026 წლის 17 ოქტომბრის ოფიციალური კურსით დაახლოებით 1 338 ₾. კონკრეტულ უბანში ფასი შეიძლება მნიშვნელოვნად განსხვავდებოდეს.
რამდენი თანხაა საჭირო პირველადი შენატანისთვის?
თუ საორიენტაციო ფასი 176 548 ₾-ია და მაგალითში 20%-იან შენატანს ვიყენებთ, საჭიროა დაახლოებით 35 310 ₾. ეს არ არის ყველა ბანკისთვის სავალდებულო წილი — რეალური მოთხოვნა ბანკსა და მსესხებლის პირობებზეა დამოკიდებული.
იპოთეკის თვიური გადასახადი თუ ქირას უახლოვდება, ყიდვა ყოველთვის სჯობს?
არა. გასათვალისწინებელია პირველადი შენატანი, პროცენტი, დაზღვევა, საკომისიო, რემონტი, მოვლა, ვალუტის კურსი და ისიც, რამდენ ხანს აპირებთ ბინაში ცხოვრებას.
რა უნდა მოვთხოვო ბანკს შეთავაზების შედარებისას?
სრული გადახდის გრაფიკი, ეფექტური საპროცენტო განაკვეთი, ყველა საკომისიო, დაზღვევის პირობები და განმარტება, რა შემთხვევაში შეიძლება შეიცვალოს განაკვეთი ან თვიური გადასახადი.
წყაროები და მონაცემების თარიღი
- TBC Capital, Tbilisi Residential Market: Monthly Watch, 2026 წლის ივლისის მონაცემები.
- საქართველოს ეროვნული ბანკი, სესხებისა და დეპოზიტების მიმდინარე ტენდენციები, 2026 წლის მაისი.
- საქართველოს ეროვნული ბანკის ოფიციალური გაცვლითი კურსი, 2026 წლის 17 ოქტომბრიდან: 1 USD = 2,5982 GEL.
სტატია მომზადებულია 2026 წლის 19 ოქტომბერს. ბაზრის ფასები, გაცვლითი კურსი და საბანკო პირობები იცვლება — გადაწყვეტილებამდე გადაამოწმეთ მიმდინარე მონაცემები და კონკრეტული შეთავაზება.
